功率半导体行业深度报告 量价齐升,国产替代正当时
一、引言
功率半导体是电力电子元器件的核心,负责电能转换与控制,广泛应用于新能源、工业控制、电动汽车、消费电子等领域。在“双碳”战略和数字经济推动下,功率半导体行业迎来量价齐升的黄金发展期,国产替代加速推进。
二、行业概览:电力电子元器件基石
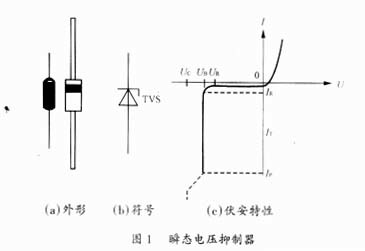
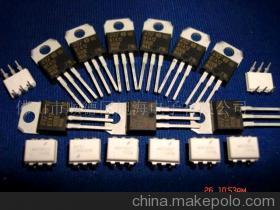
功率半导体主要包括二极管、晶闸管、MOSFET、IGBT 及第三代半导体(SiC、GaN)。作为电力电子元器件,其性能直接影响系统效率与可靠性。随着新能源发电、储能、电动汽车等市场爆发,功率半导体需求持续高涨。
三、市场规模与增长驱动:量价齐升逻辑
1. 需求端:多领域爆发
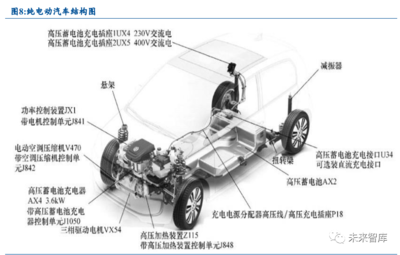
- 新能源汽车:电动车对 IGBT、SiC 模块需求远超传统车,单车价值量大幅提升。
- 光伏储能:逆变器需要大量功率器件,SiC 渗透率提升带动价值增长。
- 工业控制与消费电子:变频器、快充等需求稳健。
- 5G 与数据中心:高效电源管理拉动功率半导体用量。
2. 供给端:产能紧张与价格上涨
- 8 英寸晶圆产能受限,供需错配导致涨价。
- 海外大厂扩产谨慎,交期延长,为国产厂商提供窗口期。
3. 技术迭代:第三代半导体崛起
SiC、GaN 凭借高频高效特性,在高压、高温场景渗透率快速提升,带动单价上行。
四、竞争格局与国产替代机遇
全球功率半导体市场由英飞凌、安森美、意法半导体等 IDM 巨头主导,国产化率较低。但在政策支持、资本助力及下游客户导入加快背景下,国产厂商如斯达半导、时代电气、士兰微、华润微等快速崛起。
国产替代正当时:
- 供应链安全需求迫切,下游厂商积极引入国产器件。
- 技术逐步突破,中低压 MOSFET、IGBT 已实现国产化,SiC 与国际差距缩小。
- 成本与服务优势明显,国产份额持续提升。
五、产业链分析与投资建议
上游:硅片、SiC 衬底(天岳先进、露笑科技等);
中游:设计(韦尔股份、比亚迪半导体)、制造(华虹、中芯国际)、封测(长电科技、华天科技);
下游:应用广泛,电动车、光伏、充电桩等。
投资建议:关注具备 IDM 能力、技术领先、客户导入快的龙头企业,以及 SiC 布局领先的公司。
六、风险提示
- 行业竞争加剧
- 技术迭代不及预期
- 下游需求波动
- 国际供应链风险
七、结论
功率半导体作为电力电子元器件的核心,正迎来量价齐升与国产替代的双重机遇。在政策、资本、市场合力下,国产功率半导体企业有望加速崛起,建议积极布局具备核心竞争力的龙头。
如若转载,请注明出处:http://www.gztaiyun.com/product/28.html
更新时间:2026-10-11 14:14:30